Einzelhandel & E-Commerce
Mobile Payment-Integration für E-Commerce-Apps in den VAE (2026)

Von
Anh Nguyen, Gründer
·
8 Min.

Sie müssen kein Zahlungsexperte werden, um hier alles richtig zu machen – Sie müssen nur genug wissen, um an der Entscheidung teilzuhaben und eine gute Antwort zu erkennen, wenn Sie eine hören.
Einkäufer in den VAE erwarten, mit Karte, Apple Pay oder Google Pay zu bezahlen, und zunehmend auch mit einer „Jetzt kaufen, später bezahlen“-Option (BNPL) – und das alles mit einem einzigen Klick und standardmäßig in AED. Das Gateway, das Ihr Entwickler dafür integriert, sollte sich nach Ihrem Transaktionsvolumen und Ihren Kunden richten – die entscheidenden Faktoren sind Ihr Unternehmen, nicht das Gateway, mit dem sich Ihr Entwickler bereits am besten auskennt.
Eine Fehlentscheidung an dieser Stelle zeigt sich später in Form von überhöhten Gebühren, schwachem lokalen Support oder einem Checkout, bei dem Ihnen unbemerkt Umsätze verloren gehen. Das sollten Sie wissen, um den Unterschied zu erkennen und die richtigen Fragen zu stellen, bevor Sie irgendetwas freigeben.
Wichtige Erkenntnisse
Das Gateway richtet sich nach Ihrem Volumen, nicht nach dem Markennamen. Telr eignet sich für die meisten auf die VAE ausgerichteten Shops mit einem Umsatz von unter ca. 200.000 AED/Monat, PayTabs, wenn Saudi-Arabien einen nennenswerten Anteil ausmacht, Network International ab ca. 500.000 AED/Monat und HyperPay für eine breite MENA-Abdeckung mit einer einzigen Integration.
Unterstützen Sie weniger, aber dafür bessere Methoden. Karten + Apple Pay + Google Pay sind die Basis; fügen Sie BNPL (Tabby, Tamara) hinzu, wenn Ihr durchschnittlicher Bestellwert hoch genug ist, um davon zu profitieren.
Passen Sie die Integration der jeweiligen Phase an. Starten Sie mit einem gehosteten Checkout + Wallets, um schnell an den Start zu gehen und den PCI-Scope gering zu halten. Wechseln Sie zu direkten APIs und nativen SDKs, sobald die Konversionsdaten den zusätzlichen Entwicklungs- und Compliance-Aufwand rechtfertigen.
Zwei Sicherheits-Must-haves: Tokenisierung (Ihre App speichert niemals rohe Kartennummern) und 3-D Secure 2 (verlagert die Haftung bei Betrug von Ihnen weg). Lassen Sie sich beides ausdrücklich bestätigen.
Kalkulieren Sie über die Standardgebühr hinaus: Einrichtungsgebühren, monatliche Plattformgebühren, grenzüberschreitende Gebühren und Rückbuchungsgebühren summieren sich – fordern Sie eine Gebührenübersicht an, die auf Ihrem tatsächlichen durchschnittlichen Warenkorb basiert.
Planen Sie eine Shopping-, Marketplace- oder Loyalty-App? Erfahren Sie, wie wir E-Commerce- und Retail-Apps für Marken in den VAE entwickeln.
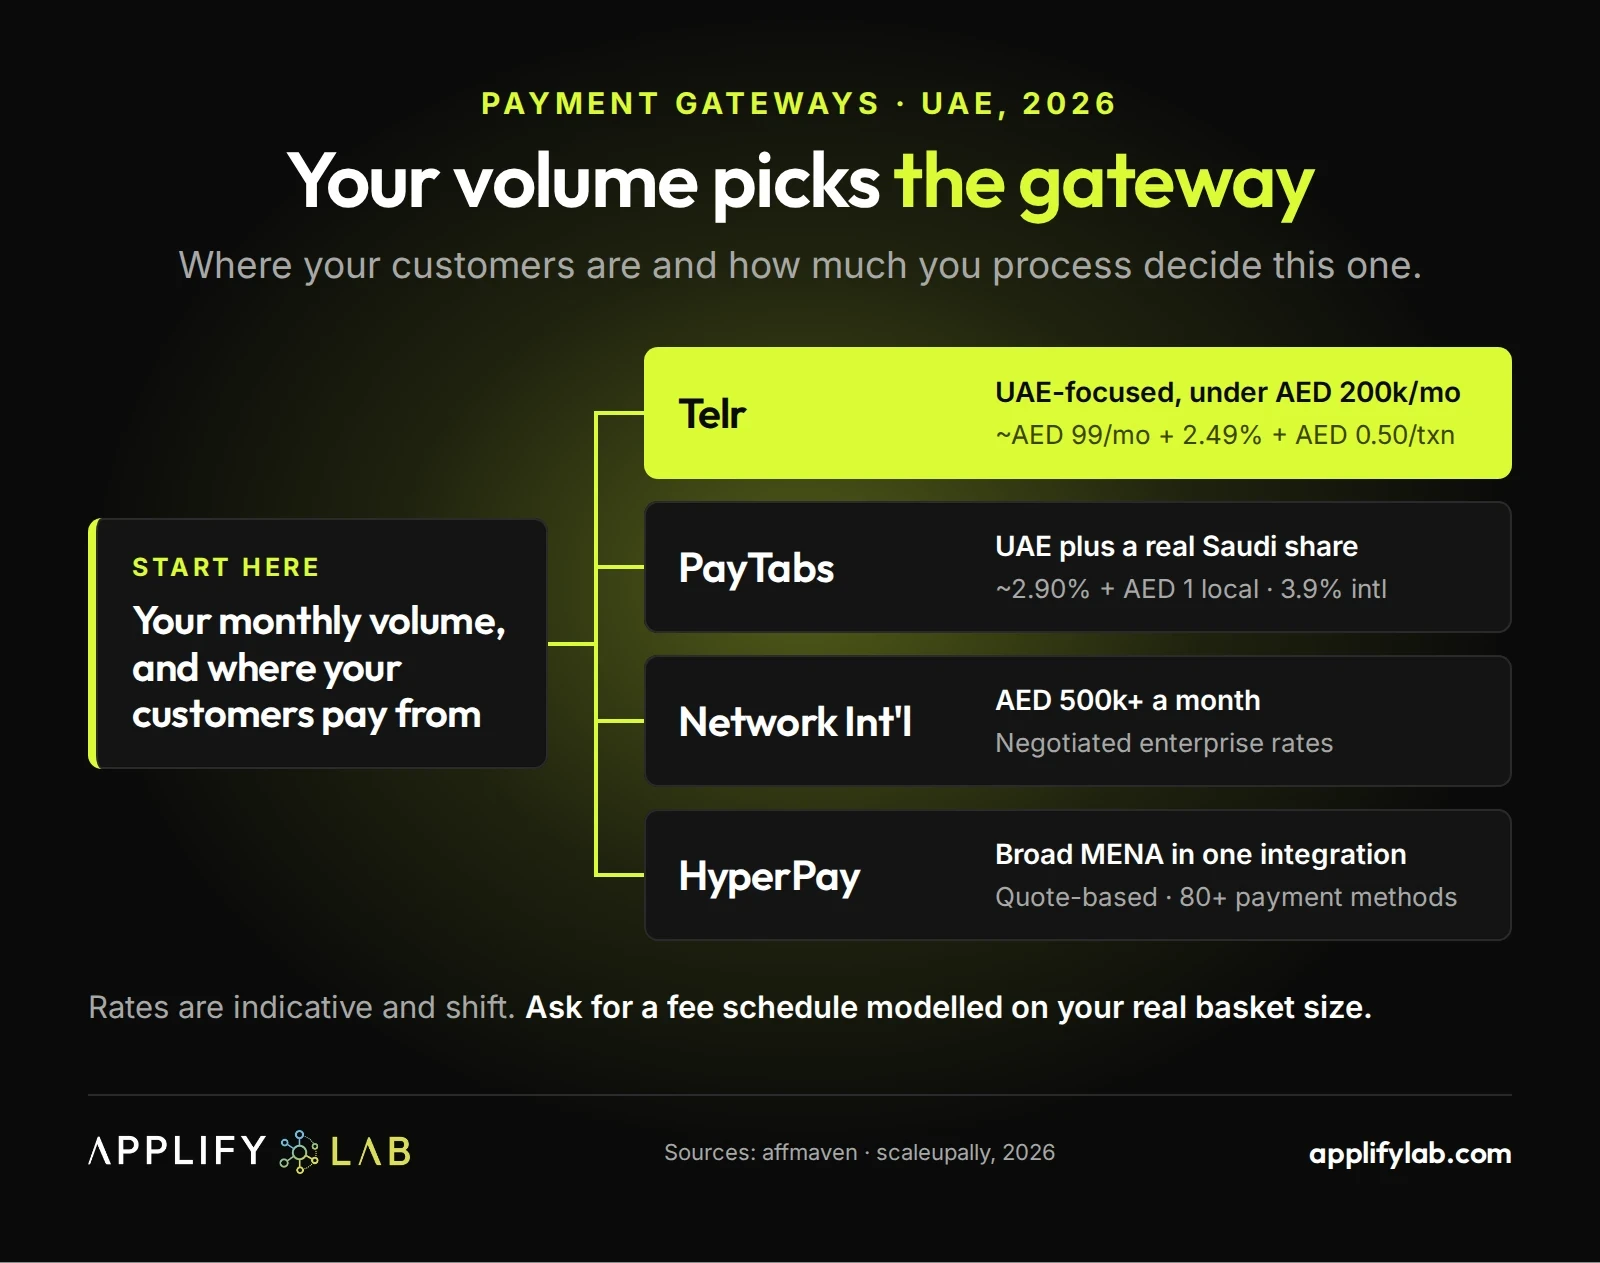
Welches Gateway zu Ihrer Phase passt – abgestimmt auf Volumen und Markt, nicht auf Markenbekanntheit.
Womit Kunden in den VAE tatsächlich bezahlen möchten
Karten (Visa, Mastercard, Amex) bilden nach wie vor die Basis und funktionieren heute am besten in Kombination mit einer Wallet und einer BNPL-Option.
Seit Dezember 2024 ist Apples Tap to Pay auf dem iPhone in den VAE verfügbar (Apple Newsroom, Dez. 2024). Damit können Händler kontaktlose Zahlungen direkt auf einem iPhone und ohne zusätzliche Hardware akzeptieren, was zuerst über Adyen, Magnati und Network International eingeführt wurde.
Google Pay ist für Android-Nutzer seit Jahren Standard.
Darüber hinaus decken BNPL-Anbieter wie Tabby und Tamara mittlerweile einen bedeutenden Anteil der E-Commerce-Transaktionen in den VAE ab und steigern tendenziell die durchschnittlichen Bestellwerte bei hochpreisigen Anschaffungen.
Die Regierung der VAE strebt bis Ende 2026 eine zu 90 % bargeldlose Wirtschaft an (in Berichten über den Zahlungsverkehr in den VAE im Jahr 2026 häufig zitiert). In diese Richtung bewegt sich alles: Die Unterstützung weniger, aber besserer Zahlungsoptionen, die die überwiegende Mehrheit Ihrer Kunden abdecken, ist besser, als zu versuchen, jede existierende Option anzubieten.
Welches Gateway tatsächlich zu Ihrer Phase passt
Das ist die Frage, der die üblichen Ratschläge meist ausweichen – und es ist diejenige, die Sie Ihrem Entwicklungspartner direkt stellen sollten, damit Sie ein „Wir nutzen X, weil...“ mit einer echten Begründung erhalten.
In der Realität hängt die richtige Antwort von Ihrem monatlichen Transaktionsvolumen und dem Standort Ihrer Kunden ab – die Markenbekanntheit spielt dabei eine weitaus geringere Rolle:
Unter ca. 200.000 AED/Monat, hauptsächlich Kunden in den VAE: Telr ist ein starker Ausgangspunkt – lokaler Support, vorintegrierte BNPL-Optionen und eine planbare Preisgestaltung (Richtwert: ca. 99 AED/Monat plus 2,49 % + 0,50 AED pro Transaktion im Pro-Tarif).
Saudi-Arabien macht ebenfalls einen nennenswerten Teil Ihres Umsatzes aus: PayTabs deckt neben den VAE-Methoden auch Mada und KNET über einen einzigen regionalen Acquirer ab, was den Abgleich vereinfacht, wenn Sie in beiden Märkten verkaufen (Richtwert: ca. 2,90 % + 1 AED pro lokaler Transaktion, 3,9 % für internationale Transaktionen).
Über 500.000 AED/Monat: An dieser Stelle lohnt es sich, Network International in Betracht zu ziehen – dieser Anbieter ist besser auf individuell verhandelte Enterprise-Tarife ausgelegt als die oben genannten, auf KMU ausgerichteten Gateways.
Breite MENA-Reichweite, viele lokale Methoden in einer Integration: HyperPay unterstützt über 80 Zahlungsmethoden in der gesamten Region und ist nützlich, sobald Sie über die VAE hinaus verkaufen.
Diese Zahlen sind Richtwerte – sie wurden aus aktuellen Vergleichsquellen für Zahlungsgateways in den VAE (affmaven.com, scaleupally.io, 2026) zusammengetragen und stammen nicht direkt von den jeweiligen Anbietern. Fordern Sie daher vor einer Entscheidung immer ein aktuelles Angebot an, da sich Gebührenstrukturen ändern können.
Gateway-Vergleich auf einen Blick
Gateway | Ideale Eignung | Richtwerte für Preise 2026 | Herausragende Stärke |
|---|---|---|---|
Telr | Fokus auf VAE, unter ~200k AED/Monat | ~99 AED/Monat + 2,49 % + 0,50 AED/Transaktion (Pro) | Lokaler Support, vorintegriertes BNPL, planbare Gebühren |
PayTabs | Verkauf in den VAE + Saudi-Arabien | ~2,90 % + 1 AED lokal, 3,9 % international | Mada/KNET + VAE-Methoden über einen regionalen Acquirer |
Network International | Ab 500k AED/Monat | Individuell verhandelte Enterprise-Tarife | Enterprise-Niveau, Support für Tap to Pay der ersten Generation |
HyperPay | Breite MENA-Abdeckung, viele lokale Methoden | Auf Anfrage | Über 80 Zahlungsmethoden in der gesamten MENA-Region in einer Integration |
Die Preise sind Richtwerte (Vergleichsquellen 2026) – fordern Sie vor einer Entscheidung ein aktuelles Angebot basierend auf Ihrem tatsächlichen Volumen an.
Jeder Gateway-Vertriebler wird Ihnen sagen, dass seine Preise zu Ihrem Volumen passen
Nennen Sie uns Ihr tatsächliches monatliches Transaktionsvolumen und wir sagen Ihnen ganz unvoreingenommen, in welche Kategorie Sie wirklich fallen – völlig ohne Verkaufsabsichten.
Gehosteter Checkout, direkte API oder natives SDK – eine Entscheidung, die Ihr Entwickler mit Ihnen trifft
Dies ist eine technisch klinkende Entscheidung mit einer sehr untechnischen Auswirkung: wie schnell Sie an den Start gehen und wie viel Ihres Budgets in Compliance-Arbeit statt in neue Funktionen fließt. Sie können die Details der Implementierung Ihrem Entwickler überlassen – aber es hilft, genug zu verstehen, um zu wissen, was Ihnen angeboten wird und warum:
Gehosteter Checkout (Weiterleitung auf die Seite des Gateways): Am schnellsten zu realisieren, wobei der Großteil des Compliance-Aufwands (PCI-Scope) beim Gateway-Anbieter und nicht bei Ihnen liegt. Der Nachteil ist eine geringere Kontrolle über das Design und den Ablauf des Checkouts. Richtig für ein MVP oder einen Marktplatz, der schnell live gehen möchte; eine Marke, bei der das Checkout-Erlebnis das Unterscheidungsmerkmal ist, wird diesem Modell schnell entwachsen.
Direkte API-Integration: Volle Kontrolle über den Checkout-Prozess, gespeicherte Karten und Abonnements – im Gegenzug für mehr Compliance-Verantwortung bei Ihrer eigenen Anwendung (eine höhere PCI-Stufe), was im Vorfeld mehr Entwicklungs- und Sicherheitsaufwand bedeutet. Lohnt sich, sobald die Optimierung der Konversionsrate im eigenen Checkout für das Unternehmen wirklich ins Gewicht fällt.
Native SDKs (iOS/Android): Die richtige Wahl, wenn es speziell auf ein nahtloses In-App-Erlebnis mit Apple Pay/Google Pay ankommt – beste native Performance, allerdings mit dem Aufwand verbunden, die SDKs bei neuen Versionen des Gateways aktuell zu halten.
Das bewährte Vorgehen für die meisten ersten Versionen: Beginnen Sie mit einem gehosteten Checkout inklusive Wallet-Unterstützung, um schnell auf den Markt zu kommen. Wechseln Sie dann zu direkten APIs und nativen SDKs, sobald Sie ein nennenswertes Transaktionsvolumen und einen konkreten Grund (meist Konversionsdaten) haben, um in einen individuelleren Ablauf zu investieren.
Wenn ein Partner vorschlägt, für eine erste Version direkt mit der komplexesten Option zu starten, sollten Sie unbedingt nach dem Warum fragen.
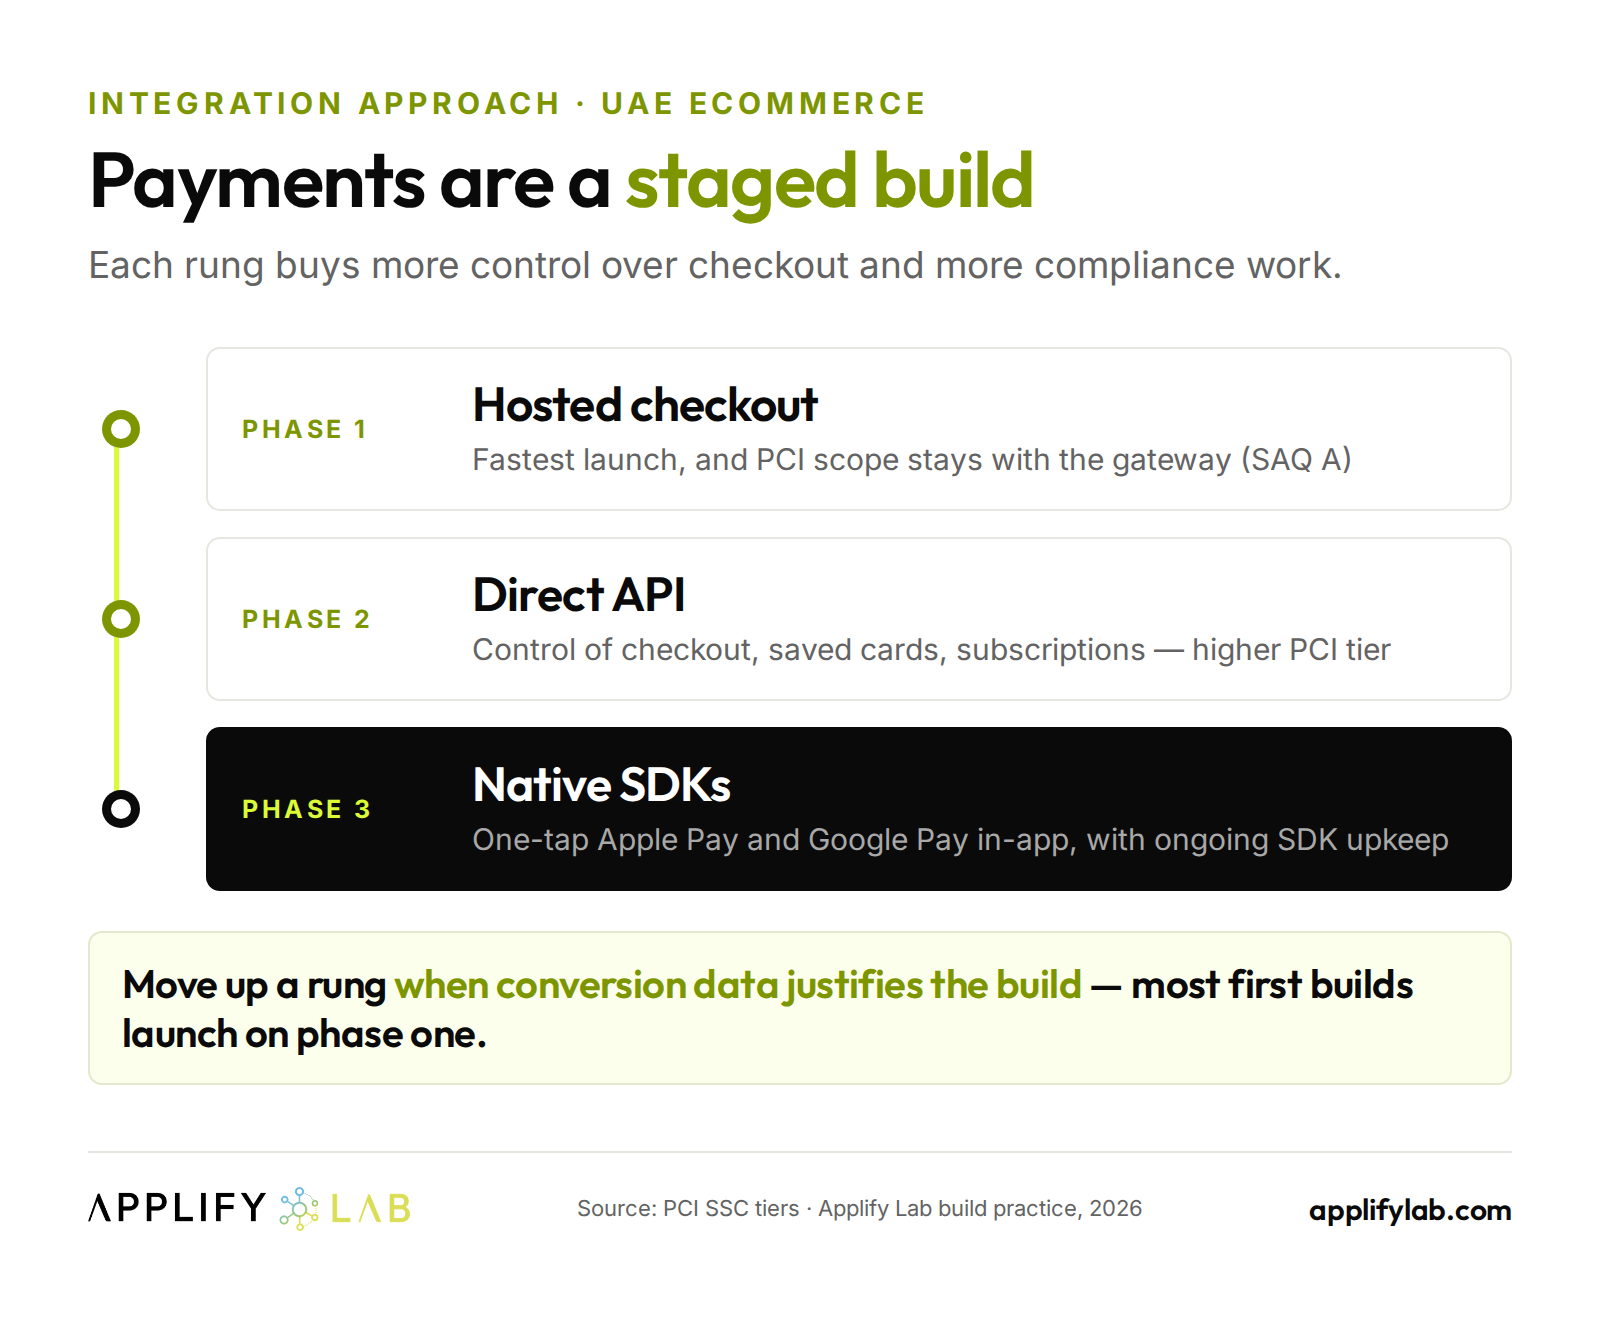
Passen Sie den Integrationsansatz Ihrer Phase an – starten Sie einfach und erhöhen Sie die Kontrolle erst, wenn die Konversionsdaten es rechtfertigen.
Sicherheit einfach erklärt – was Ihr Partner bereits abgedeckt haben sollte
Zwei Dinge sind wichtiger als alles andere zusammen, und beide sollten Sie sich von den Entwicklern ausdrücklich bestätigen lassen, anstatt davon auszugehen, dass sie automatisch erledigt sind.
Erstens, die Tokenisierung: Ihre App sollte niemals die tatsächliche Kartennummer eines Kunden berühren oder speichern – das Gateway gibt stattdessen einen Token aus. Selbst wenn auf Ihrer Seite etwas schiefgeht, können so keine echten Kartendaten verloren gehen.
Zweitens, 3-D Secure (3DS2): Dies ist der zusätzliche Authentifizierungsschritt (auf Mobilgeräten oft biometrisch), der die Betrugshaftung von Ihnen wegbewegt und mittlerweile für Kartenzahlungen Standard und nicht mehr optional ist.
Darüber hinaus sollte das von Ihnen gewählte Gateway eine integrierte Betrugsüberwachung bieten (Device Fingerprinting, Velocity Checks, Rückbuchungswarnungen) – fragen Sie direkt nach, was enthalten ist und was Sie separat hinzufügen müssten. Nichts davon verlangt von Ihnen, ein Sicherheitsexperte zu werden; es geht nur darum, die richtigen Fragen zu kennen, damit eine vage Antwort sofort auffällt.
Was das tatsächlich kostet
Neben der prozentualen und fixen Gebührenstruktur des Gateways (siehe die obige Übersicht) sollten Sie Folgendes einkalkulieren: eine eventuelle Einrichtungsgebühr, monatliche Plattformgebühren bei einigen Gateways, grenzüberschreitende Gebühren, falls ein relevanter Teil Ihrer Kunden mit Karten bezahlt, die nicht in den VAE ausgestellt wurden, sowie Rückbuchungsgebühren.
Lokale Gateways in den VAE bieten für Kunden, die überwiegend in den VAE ansässig sind, im Allgemeinen bessere Abrechnungsbedingungen in AED und geringere grenzüberschreitende Kosten als globale Zahlungsabwickler. Bitten Sie um eine Beispiel-Gebührenübersicht, die auf Ihrer tatsächlich erwarteten Warenkorbgröße und Rückquote basiert, anstelle einer pauschalen Tariftabelle.
Häufige Fehler, die echte Konversionen kosten
Apple Pay/Google Pay zu verstecken, obwohl sie verfügbar sind – One-Tap-Wallets sollten standardmäßig angezeigt werden und über dem Formular für die Karteneingabe platziert sein, nicht darunter.
Kein Backup-Plan. Wenn eine Wallet-Zahlung fehlschlägt oder nicht verfügbar ist, sollte der nächste Schritt eine gespeicherte Karte oder ein gehosteter Checkout sein, damit der Kunde den Kauf immer abschließen kann.
Zu viele Abfragen beim Checkout. Jedes zusätzliche Feld ist eine Gelegenheit für den Kunden, den Warenkorb abzubrechen. Nutzen Sie Autocomplete, wo immer es möglich ist.
Keine Tests der Zahlungsabstimmung. Rückerstattungen, Teilrückerstattungen und Sonderfälle bei der Abrechnung sind die Punkte, an denen echte Unstimmigkeiten entstehen – testen Sie diese vor dem Go-Live, nicht erst nach der ersten Kundenbeschwerde.
FAQ
Muss ich das alles selbst verstehen oder ist das die Aufgabe meines Entwicklers?
Es ist absolut die Aufgabe Ihres Entwicklers, dies umzusetzen. Dennoch sollten Sie genug wissen, um beurteilen zu können, ob die getroffene Wahl tatsächlich zu Ihrem Unternehmen passt oder ob es einfach das Gateway ist, das standardmäßig bei jedem Projekt verwendet wird. Sie müssen kein Zahlungsexperte werden; Sie müssen nur genug wissen, um zu fragen: „Warum genau dieses für mein Volumen und meine Kunden?“, um eine fundierte Antwort zu erhalten.
Welches Payment-Gateway ist das beste für eine E-Commerce-App in den VAE?
Das hängt mehr von Ihrem monatlichen Volumen und Ihrem Kundenstamm ab als von einer einzigen „besten“ Lösung: Telr für die meisten auf die VAE ausgerichteten Shops unter ca. 200.000 AED/Monat, PayTabs, wenn Saudi-Arabien ein wichtiger Markt für Sie ist, Network International ab ca. 500.000 AED/Monat und HyperPay für eine breite MENA-Abdeckung mit einer einzigen Integration.
Benötige ich Apple Pay und Google Pay oder reichen Kreditkarten aus?
Wer nur Karten anbietet, verschenkt Konversionen. Apples Tap to Pay ist seit Dezember 2024 in den VAE verfügbar, und die One-Tap-Wallet-Zahlung wird mittlerweile standardmäßig erwartet. Unterstützen Sie beide, wenn sich Ihre Zielgruppe auf iOS- oder Android-Geräte verteilt – was in den VAE in der Regel auf beide zutrifft.
Benötige ich die volle PCI-Compliance, wenn ich einen gehosteten Checkout nutze?
Ein gehosteter Checkout hält Sie in der Regel in der niedrigsten PCI-Stufe (SAQ A), da die Kartendaten Ihre Server nie berühren. Der Wechsel zu einer direkten API-Integration mit gespeicherten Karten stuft Sie in eine höhere Compliance-Klasse ein – berücksichtigen Sie dies bei der Wahl Ihres Integrationsansatzes neben den Auswirkungen auf die User Experience.
Lohnt sich die Integration von BNPL (Jetzt kaufen, später bezahlen)?
Wenn Ihr durchschnittlicher Bestellwert eher hoch ist, ja. Die in den VAE aktiven BNPL-Anbieter steigern tendenziell sowohl den durchschnittlichen Warenkorbwert als auch die Konversionsrate bei überlegten Anschaffungen. Bei günstigen Produkten ist dies weniger wichtig.
Wie lange dauert die Integration einer Zahlungsmethode?
Ein MVP mit gehostetem Checkout und Wallets ist in der Regel eine Sache von Wochen, nicht von Monaten. Der Wechsel zu einer direkten API mit tokenisierten, gespeicherten Karten und nativen SDK-Integrationen ist eine größere Investition für eine zweite Phase – es lohnt sich, diese Reihenfolge einzuhalten, anstatt am ersten Tag die komplexeste Version bauen zu wollen.
Mehr erfahren
Sie müssen kein Zahlungsexperte werden, um hier alles richtig zu machen – Sie müssen nur genug wissen, um an der Entscheidung teilzuhaben und eine gute Antwort zu erkennen, wenn Sie eine hören.
Einkäufer in den VAE erwarten, mit Karte, Apple Pay oder Google Pay zu bezahlen, und zunehmend auch mit einer „Jetzt kaufen, später bezahlen“-Option (BNPL) – und das alles mit einem einzigen Klick und standardmäßig in AED. Das Gateway, das Ihr Entwickler dafür integriert, sollte sich nach Ihrem Transaktionsvolumen und Ihren Kunden richten – die entscheidenden Faktoren sind Ihr Unternehmen, nicht das Gateway, mit dem sich Ihr Entwickler bereits am besten auskennt.
Eine Fehlentscheidung an dieser Stelle zeigt sich später in Form von überhöhten Gebühren, schwachem lokalen Support oder einem Checkout, bei dem Ihnen unbemerkt Umsätze verloren gehen. Das sollten Sie wissen, um den Unterschied zu erkennen und die richtigen Fragen zu stellen, bevor Sie irgendetwas freigeben.
Wichtige Erkenntnisse
Das Gateway richtet sich nach Ihrem Volumen, nicht nach dem Markennamen. Telr eignet sich für die meisten auf die VAE ausgerichteten Shops mit einem Umsatz von unter ca. 200.000 AED/Monat, PayTabs, wenn Saudi-Arabien einen nennenswerten Anteil ausmacht, Network International ab ca. 500.000 AED/Monat und HyperPay für eine breite MENA-Abdeckung mit einer einzigen Integration.
Unterstützen Sie weniger, aber dafür bessere Methoden. Karten + Apple Pay + Google Pay sind die Basis; fügen Sie BNPL (Tabby, Tamara) hinzu, wenn Ihr durchschnittlicher Bestellwert hoch genug ist, um davon zu profitieren.
Passen Sie die Integration der jeweiligen Phase an. Starten Sie mit einem gehosteten Checkout + Wallets, um schnell an den Start zu gehen und den PCI-Scope gering zu halten. Wechseln Sie zu direkten APIs und nativen SDKs, sobald die Konversionsdaten den zusätzlichen Entwicklungs- und Compliance-Aufwand rechtfertigen.
Zwei Sicherheits-Must-haves: Tokenisierung (Ihre App speichert niemals rohe Kartennummern) und 3-D Secure 2 (verlagert die Haftung bei Betrug von Ihnen weg). Lassen Sie sich beides ausdrücklich bestätigen.
Kalkulieren Sie über die Standardgebühr hinaus: Einrichtungsgebühren, monatliche Plattformgebühren, grenzüberschreitende Gebühren und Rückbuchungsgebühren summieren sich – fordern Sie eine Gebührenübersicht an, die auf Ihrem tatsächlichen durchschnittlichen Warenkorb basiert.
Planen Sie eine Shopping-, Marketplace- oder Loyalty-App? Erfahren Sie, wie wir E-Commerce- und Retail-Apps für Marken in den VAE entwickeln.
Welches Gateway zu Ihrer Phase passt – abgestimmt auf Volumen und Markt, nicht auf Markenbekanntheit.
Womit Kunden in den VAE tatsächlich bezahlen möchten
Karten (Visa, Mastercard, Amex) bilden nach wie vor die Basis und funktionieren heute am besten in Kombination mit einer Wallet und einer BNPL-Option.
Seit Dezember 2024 ist Apples Tap to Pay auf dem iPhone in den VAE verfügbar (Apple Newsroom, Dez. 2024). Damit können Händler kontaktlose Zahlungen direkt auf einem iPhone und ohne zusätzliche Hardware akzeptieren, was zuerst über Adyen, Magnati und Network International eingeführt wurde.
Google Pay ist für Android-Nutzer seit Jahren Standard.
Darüber hinaus decken BNPL-Anbieter wie Tabby und Tamara mittlerweile einen bedeutenden Anteil der E-Commerce-Transaktionen in den VAE ab und steigern tendenziell die durchschnittlichen Bestellwerte bei hochpreisigen Anschaffungen.
Die Regierung der VAE strebt bis Ende 2026 eine zu 90 % bargeldlose Wirtschaft an (in Berichten über den Zahlungsverkehr in den VAE im Jahr 2026 häufig zitiert). In diese Richtung bewegt sich alles: Die Unterstützung weniger, aber besserer Zahlungsoptionen, die die überwiegende Mehrheit Ihrer Kunden abdecken, ist besser, als zu versuchen, jede existierende Option anzubieten.
Welches Gateway tatsächlich zu Ihrer Phase passt
Das ist die Frage, der die üblichen Ratschläge meist ausweichen – und es ist diejenige, die Sie Ihrem Entwicklungspartner direkt stellen sollten, damit Sie ein „Wir nutzen X, weil...“ mit einer echten Begründung erhalten.
In der Realität hängt die richtige Antwort von Ihrem monatlichen Transaktionsvolumen und dem Standort Ihrer Kunden ab – die Markenbekanntheit spielt dabei eine weitaus geringere Rolle:
Unter ca. 200.000 AED/Monat, hauptsächlich Kunden in den VAE: Telr ist ein starker Ausgangspunkt – lokaler Support, vorintegrierte BNPL-Optionen und eine planbare Preisgestaltung (Richtwert: ca. 99 AED/Monat plus 2,49 % + 0,50 AED pro Transaktion im Pro-Tarif).
Saudi-Arabien macht ebenfalls einen nennenswerten Teil Ihres Umsatzes aus: PayTabs deckt neben den VAE-Methoden auch Mada und KNET über einen einzigen regionalen Acquirer ab, was den Abgleich vereinfacht, wenn Sie in beiden Märkten verkaufen (Richtwert: ca. 2,90 % + 1 AED pro lokaler Transaktion, 3,9 % für internationale Transaktionen).
Über 500.000 AED/Monat: An dieser Stelle lohnt es sich, Network International in Betracht zu ziehen – dieser Anbieter ist besser auf individuell verhandelte Enterprise-Tarife ausgelegt als die oben genannten, auf KMU ausgerichteten Gateways.
Breite MENA-Reichweite, viele lokale Methoden in einer Integration: HyperPay unterstützt über 80 Zahlungsmethoden in der gesamten Region und ist nützlich, sobald Sie über die VAE hinaus verkaufen.
Diese Zahlen sind Richtwerte – sie wurden aus aktuellen Vergleichsquellen für Zahlungsgateways in den VAE (affmaven.com, scaleupally.io, 2026) zusammengetragen und stammen nicht direkt von den jeweiligen Anbietern. Fordern Sie daher vor einer Entscheidung immer ein aktuelles Angebot an, da sich Gebührenstrukturen ändern können.
Gateway-Vergleich auf einen Blick
Gateway | Ideale Eignung | Richtwerte für Preise 2026 | Herausragende Stärke |
|---|---|---|---|
Telr | Fokus auf VAE, unter ~200k AED/Monat | ~99 AED/Monat + 2,49 % + 0,50 AED/Transaktion (Pro) | Lokaler Support, vorintegriertes BNPL, planbare Gebühren |
PayTabs | Verkauf in den VAE + Saudi-Arabien | ~2,90 % + 1 AED lokal, 3,9 % international | Mada/KNET + VAE-Methoden über einen regionalen Acquirer |
Network International | Ab 500k AED/Monat | Individuell verhandelte Enterprise-Tarife | Enterprise-Niveau, Support für Tap to Pay der ersten Generation |
HyperPay | Breite MENA-Abdeckung, viele lokale Methoden | Auf Anfrage | Über 80 Zahlungsmethoden in der gesamten MENA-Region in einer Integration |
Die Preise sind Richtwerte (Vergleichsquellen 2026) – fordern Sie vor einer Entscheidung ein aktuelles Angebot basierend auf Ihrem tatsächlichen Volumen an.
Jeder Gateway-Vertriebler wird Ihnen sagen, dass seine Preise zu Ihrem Volumen passen
Nennen Sie uns Ihr tatsächliches monatliches Transaktionsvolumen und wir sagen Ihnen ganz unvoreingenommen, in welche Kategorie Sie wirklich fallen – völlig ohne Verkaufsabsichten.
Gehosteter Checkout, direkte API oder natives SDK – eine Entscheidung, die Ihr Entwickler mit Ihnen trifft
Dies ist eine technisch klinkende Entscheidung mit einer sehr untechnischen Auswirkung: wie schnell Sie an den Start gehen und wie viel Ihres Budgets in Compliance-Arbeit statt in neue Funktionen fließt. Sie können die Details der Implementierung Ihrem Entwickler überlassen – aber es hilft, genug zu verstehen, um zu wissen, was Ihnen angeboten wird und warum:
Gehosteter Checkout (Weiterleitung auf die Seite des Gateways): Am schnellsten zu realisieren, wobei der Großteil des Compliance-Aufwands (PCI-Scope) beim Gateway-Anbieter und nicht bei Ihnen liegt. Der Nachteil ist eine geringere Kontrolle über das Design und den Ablauf des Checkouts. Richtig für ein MVP oder einen Marktplatz, der schnell live gehen möchte; eine Marke, bei der das Checkout-Erlebnis das Unterscheidungsmerkmal ist, wird diesem Modell schnell entwachsen.
Direkte API-Integration: Volle Kontrolle über den Checkout-Prozess, gespeicherte Karten und Abonnements – im Gegenzug für mehr Compliance-Verantwortung bei Ihrer eigenen Anwendung (eine höhere PCI-Stufe), was im Vorfeld mehr Entwicklungs- und Sicherheitsaufwand bedeutet. Lohnt sich, sobald die Optimierung der Konversionsrate im eigenen Checkout für das Unternehmen wirklich ins Gewicht fällt.
Native SDKs (iOS/Android): Die richtige Wahl, wenn es speziell auf ein nahtloses In-App-Erlebnis mit Apple Pay/Google Pay ankommt – beste native Performance, allerdings mit dem Aufwand verbunden, die SDKs bei neuen Versionen des Gateways aktuell zu halten.
Das bewährte Vorgehen für die meisten ersten Versionen: Beginnen Sie mit einem gehosteten Checkout inklusive Wallet-Unterstützung, um schnell auf den Markt zu kommen. Wechseln Sie dann zu direkten APIs und nativen SDKs, sobald Sie ein nennenswertes Transaktionsvolumen und einen konkreten Grund (meist Konversionsdaten) haben, um in einen individuelleren Ablauf zu investieren.
Wenn ein Partner vorschlägt, für eine erste Version direkt mit der komplexesten Option zu starten, sollten Sie unbedingt nach dem Warum fragen.
Passen Sie den Integrationsansatz Ihrer Phase an – starten Sie einfach und erhöhen Sie die Kontrolle erst, wenn die Konversionsdaten es rechtfertigen.
Sicherheit einfach erklärt – was Ihr Partner bereits abgedeckt haben sollte
Zwei Dinge sind wichtiger als alles andere zusammen, und beide sollten Sie sich von den Entwicklern ausdrücklich bestätigen lassen, anstatt davon auszugehen, dass sie automatisch erledigt sind.
Erstens, die Tokenisierung: Ihre App sollte niemals die tatsächliche Kartennummer eines Kunden berühren oder speichern – das Gateway gibt stattdessen einen Token aus. Selbst wenn auf Ihrer Seite etwas schiefgeht, können so keine echten Kartendaten verloren gehen.
Zweitens, 3-D Secure (3DS2): Dies ist der zusätzliche Authentifizierungsschritt (auf Mobilgeräten oft biometrisch), der die Betrugshaftung von Ihnen wegbewegt und mittlerweile für Kartenzahlungen Standard und nicht mehr optional ist.
Darüber hinaus sollte das von Ihnen gewählte Gateway eine integrierte Betrugsüberwachung bieten (Device Fingerprinting, Velocity Checks, Rückbuchungswarnungen) – fragen Sie direkt nach, was enthalten ist und was Sie separat hinzufügen müssten. Nichts davon verlangt von Ihnen, ein Sicherheitsexperte zu werden; es geht nur darum, die richtigen Fragen zu kennen, damit eine vage Antwort sofort auffällt.
Was das tatsächlich kostet
Neben der prozentualen und fixen Gebührenstruktur des Gateways (siehe die obige Übersicht) sollten Sie Folgendes einkalkulieren: eine eventuelle Einrichtungsgebühr, monatliche Plattformgebühren bei einigen Gateways, grenzüberschreitende Gebühren, falls ein relevanter Teil Ihrer Kunden mit Karten bezahlt, die nicht in den VAE ausgestellt wurden, sowie Rückbuchungsgebühren.
Lokale Gateways in den VAE bieten für Kunden, die überwiegend in den VAE ansässig sind, im Allgemeinen bessere Abrechnungsbedingungen in AED und geringere grenzüberschreitende Kosten als globale Zahlungsabwickler. Bitten Sie um eine Beispiel-Gebührenübersicht, die auf Ihrer tatsächlich erwarteten Warenkorbgröße und Rückquote basiert, anstelle einer pauschalen Tariftabelle.
Häufige Fehler, die echte Konversionen kosten
Apple Pay/Google Pay zu verstecken, obwohl sie verfügbar sind – One-Tap-Wallets sollten standardmäßig angezeigt werden und über dem Formular für die Karteneingabe platziert sein, nicht darunter.
Kein Backup-Plan. Wenn eine Wallet-Zahlung fehlschlägt oder nicht verfügbar ist, sollte der nächste Schritt eine gespeicherte Karte oder ein gehosteter Checkout sein, damit der Kunde den Kauf immer abschließen kann.
Zu viele Abfragen beim Checkout. Jedes zusätzliche Feld ist eine Gelegenheit für den Kunden, den Warenkorb abzubrechen. Nutzen Sie Autocomplete, wo immer es möglich ist.
Keine Tests der Zahlungsabstimmung. Rückerstattungen, Teilrückerstattungen und Sonderfälle bei der Abrechnung sind die Punkte, an denen echte Unstimmigkeiten entstehen – testen Sie diese vor dem Go-Live, nicht erst nach der ersten Kundenbeschwerde.
FAQ
Muss ich das alles selbst verstehen oder ist das die Aufgabe meines Entwicklers?
Es ist absolut die Aufgabe Ihres Entwicklers, dies umzusetzen. Dennoch sollten Sie genug wissen, um beurteilen zu können, ob die getroffene Wahl tatsächlich zu Ihrem Unternehmen passt oder ob es einfach das Gateway ist, das standardmäßig bei jedem Projekt verwendet wird. Sie müssen kein Zahlungsexperte werden; Sie müssen nur genug wissen, um zu fragen: „Warum genau dieses für mein Volumen und meine Kunden?“, um eine fundierte Antwort zu erhalten.
Welches Payment-Gateway ist das beste für eine E-Commerce-App in den VAE?
Das hängt mehr von Ihrem monatlichen Volumen und Ihrem Kundenstamm ab als von einer einzigen „besten“ Lösung: Telr für die meisten auf die VAE ausgerichteten Shops unter ca. 200.000 AED/Monat, PayTabs, wenn Saudi-Arabien ein wichtiger Markt für Sie ist, Network International ab ca. 500.000 AED/Monat und HyperPay für eine breite MENA-Abdeckung mit einer einzigen Integration.
Benötige ich Apple Pay und Google Pay oder reichen Kreditkarten aus?
Wer nur Karten anbietet, verschenkt Konversionen. Apples Tap to Pay ist seit Dezember 2024 in den VAE verfügbar, und die One-Tap-Wallet-Zahlung wird mittlerweile standardmäßig erwartet. Unterstützen Sie beide, wenn sich Ihre Zielgruppe auf iOS- oder Android-Geräte verteilt – was in den VAE in der Regel auf beide zutrifft.
Benötige ich die volle PCI-Compliance, wenn ich einen gehosteten Checkout nutze?
Ein gehosteter Checkout hält Sie in der Regel in der niedrigsten PCI-Stufe (SAQ A), da die Kartendaten Ihre Server nie berühren. Der Wechsel zu einer direkten API-Integration mit gespeicherten Karten stuft Sie in eine höhere Compliance-Klasse ein – berücksichtigen Sie dies bei der Wahl Ihres Integrationsansatzes neben den Auswirkungen auf die User Experience.
Lohnt sich die Integration von BNPL (Jetzt kaufen, später bezahlen)?
Wenn Ihr durchschnittlicher Bestellwert eher hoch ist, ja. Die in den VAE aktiven BNPL-Anbieter steigern tendenziell sowohl den durchschnittlichen Warenkorbwert als auch die Konversionsrate bei überlegten Anschaffungen. Bei günstigen Produkten ist dies weniger wichtig.
Wie lange dauert die Integration einer Zahlungsmethode?
Ein MVP mit gehostetem Checkout und Wallets ist in der Regel eine Sache von Wochen, nicht von Monaten. Der Wechsel zu einer direkten API mit tokenisierten, gespeicherten Karten und nativen SDK-Integrationen ist eine größere Investition für eine zweite Phase – es lohnt sich, diese Reihenfolge einzuhalten, anstatt am ersten Tag die komplexeste Version bauen zu wollen.
Mehr erfahren
Haben Sie sich bereits für ein Gateway entschieden und benötigen lediglich den fachgerechten Aufbau?
Das ist ein Gespräch zur Scope-Abstimmung, kein weiterer Vergleichsartikel. Buchen Sie 30 Minuten mit uns – bringen Sie Ihr Datenvolumen und Ihren Kundenmix mit, und wir skizzieren den Integrationsansatz, noch bevor Sie sich zu etwas verpflichten.

